ประกันบำนาญ ลดหย่อนภาษี ปี 2569
ยังไม่เกษียณ อยากวางแผนรายได้ไว้ล่วงหน้า
OCEAN LIFE Love Retire 90/55 (Tax-Deductible Annuity)
เกษียณแล้ว อยากวางแผนเงินสำหรับชีวิตต่อจากนี้
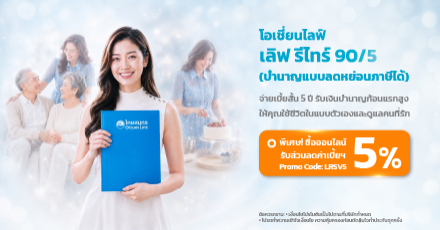
พิเศษ! เมื่อซื้อประกันบำนาญออนไลน์ รับส่วนลดค่าเบี้ยประกันภัย
| ประกันบำนาญ | โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/5 (บำนาญแบบลดหย่อนภาษีได้) | โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/55 (บำนาญแบบลดหย่อนภาษีได้) | โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/60 (บำนาญแบบลดหย่อนภาษีได้) | โอเชี่ยนไลฟ์ ซีเนียร์ รีไทร์ 99/5 (บำนาญแบบลดหย่อนภาษีได้) |
|---|---|---|---|---|
| ส่วนลดค่าเบี้ย | 5% | 8% | 8% | 5% |
| กรอกโค้ด | LR5V5 | LR55V8 | LR60V8 | SR99V5 |
พร้อมโปรผ่อนสบาย 0% สูงสุด 10 เดือน
เพราะการรักตัวเองที่ดีที่สุด คือการเตรียมอนาคต ให้ตัวเองใช้ชีวิตหลังเกษียณได้อย่างอิสระ
ด้วยผลิตภัณฑ์แบบประกันบำนาญจาก OCEAN LIFE ไทยสมุทรประกันชีวิต
ประกันบำนาญ เลือกแบบไหนดี ?
รับเงินบำนาญก้อนแรกสูง
รองรับค่าใช้จ่ายก้อนใหญ่ และเติมเต็มแผนชีวิตที่วางไว้
เงินบำนาญที่เพิ่มขึ้นตามช่วงอายุ
ตามค่าครองชีพและอัตราเงินเฟ้อ ให้คุณวางแผนชีวิตหลังเกษียณได้อย่างมั่นใจ
ประกันบำนาญ ลดหย่อนภาษีได้เท่าไร ?
- 100,000 บาทแรก ใช้สิทธิหักลดหย่อนเบี้ยประกันชีวิต
- 200,000 บาทหลัง สำหรับเบี้ยประกันชีวิตแบบบำนาญ โดยต้องไม่เกิน 15% ของเงินได้พึงประเมิน
หรือเงินค่าซื้อหน่วยลงทุน RMF หรือเงินสะสมเข้ากองทุนการออมแห่งชาติแล้ว ต้องไม่เกิน 500,000 บาท ในปีภาษีเดียวกัน
ตัวช่วยวางแผนเกษียณ เริ่มได้ตั้งแต่อายุยังน้อย !
ไม่ต้องพึ่งพาลูกหลานในอนาคต
เลือกรับเงินบำนาญได้ทั้งแบบรายปีและรายเดือน
บำนาญเพิ่มขึ้นตามช่วงอายุ รองรับค่าครองชีพในอนาคต
เลือกงวดการชำระเบี้ย ได้ตามที่ต้องการ
มาพร้อมกับความคุ้มครองชีวิต
ประกันบำนาญ ช่วยประหยัดภาษีได้ปีละเท่าไร?
| ฐานภาษี | เงินคืนที่ได้รับจากการลดหย่อนภาษี ตัวอย่าง ลูกค้าอายุ 40 ปี จ่ายเบี้ยปีละ 100,000 บาท | ||
|---|---|---|---|
| โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/5 (บำนาญแบบลดหย่อนภาษีได้) | โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/55 (บำนาญแบบลดหย่อนภาษีได้) | โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/60 (บำนาญแบบลดหย่อนภาษีได้) | |
| ประหยัดภาษีได้ปีละ (บาท) | |||
| ฐานภาษี 10% | 10,000 | 10,000 | 10,000 |
| ฐานภาษี 20% | 20,000 | 20,000 | 20,000 |
| ฐานภาษี 30% | 30,000 | 30,000 | 30,000 |
| รวมประหยัดภาษี ตลอดระยะเวลาที่ชำระเบี้ย (บาท) | |||
| ฐานภาษี 10% | 50,000 | 150,000 | 200,000 |
| ฐานภาษี 20% | 100,000 | 300,000 | 400,000 |
| ฐานภาษี 30% | 150,000 | 450,000 | 600,000 |
คือ แบบประกันที่เน้นการเตรียมพร้อมเพื่อเกษียณอายุ เมื่อถึงวัยเกษียณจะได้รับเงินบำนาญจากแบบประกันทุก ๆ ปี นับแต่ผู้เอาประกันภัยเกษียณอายุ (เช่น 55 หรือ 60 ปี แล้วแต่แบบประกัน) ไปจนถึงอายุ 90 หรือ 99 ปี ตามที่ระบุไว้ในกรมธรรม์ โดยประกันบำนาญ จะแตกต่างจากประกันชีวิตประเภทอื่น ๆ หลายด้าน เช่น
ช่วงเวลาคุ้มครอง : ประกันบำนาญจะให้ความคุ้มครองยาว ๆ จนผู้เอาประกันภัยมีอายุถึง 90 หรือ 99 ปี หรือตามที่ระบุไว้ในกรมธรรม์ ในขณะที่ประกันชีวิตมีความคุ้มครองตั้งแต่ระยะสั้น ๆ 5 ปี ไปจนถึง 10, 20, 30 หรือ 90 ปี
โดยทั่วไป บริษัทประกันชีวิตจะกำหนดอายุรับประกันภัยไว้ตั้งแต่ 20 ถึง 50 หรือ 55 ปี ตามที่ระบุไว้ในกรมธรรม์ ดังนั้น สามารถทำประกันได้ตามช่วงอายุดังกล่าว แต่หากคำนึงถึงความคุ้มค่าและความสมดุล ช่วงอายุประมาณ 40–45 ปีจะเหมาะสมที่สุด เพราะเป็นช่วงที่รายได้ค่อนข้างมั่นคง มีภาระทางการเงินลดลงจากช่วงวัย 30 และยังมีเวลาอีกหลายปีในการสะสมเงินออมก่อนเกษียณ โดยที่เบี้ยประกันภัยไม่สูงมากจนเกินไป
ผลตอบแทนของ RMF >> ขึ้นอยู่กับความผันผวนของตลาด เนื่องจากกองทุน RMF จะนำเงินของผู้ซื้อไปลงทุนต่อกับสินทรัพย์ประเภทต่าง ๆ จึงอาจมีโอกาสทั้งขาดทุนและได้รับผลตอบแทน
ผลประโยชน์ของประกันบำนาญ >> จะมีความมั่นคงแน่นอนกว่า RMF เพราะเมื่อถึงระยะเวลาที่กำหนด เช่น อายุ 55 หรือ 60 ปี แล้วแต่แบบประกัน บริษัทจะจ่ายบำนาญให้กับผู้เอาประกันภัยเป็นงวด ๆ ไปจนถึงอายุ 90 หรือ 99 ปี เป็นจำนวนที่แน่นอน ตามที่ระบุไว้ในกรมธรรม์ประกันชีวิต อีกทั้งในช่วงก่อนรับเงินบำนาญยังมีความคุ้มครองกรณีเสียชีวิตอีกด้วย
แต่ละแบบประกัน จะกำหนดไว้แตกต่างกัน เช่น
ประกันบำนาญ โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/5 และ 90/55 (บำนาญแบบลดหย่อนภาษีได้) จะเริ่มจ่ายเงินบำนาญ วันครบรอบปีกรมธรรม์ที่มีอายุครบ 55 ปี
ประกันบำนาญ โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/60 (บำนาญแบบลดหย่อนภาษีได้) จะเริ่มจ่ายเงินบำนาญ วันครบรอบปีกรมธรรม์ที่มีอายุครบ 60 ปี
ประกันบำนาญ โอเชี่ยนไลฟ์ ซีเนียร์ รีไทร์ 99/5 (บำนาญแบบลดหย่อนภาษีได้) จะเริ่มจ่ายเงินบำนาญ วันครบรอบปีกรมธรรม์ที่ 10
เบี้ยประกันชีวิตแบบบำนาญสามารถนำไปอ้างอิงลดหย่อนภาษีเงินได้บุคคลธรรมดาสูงสุด 300,000 บาท โดยมีหลักเกณฑ์ ดังนี้
- 100,000 บาทแรก ใช้สิทธิหักลดหย่อนเบี้ยประกันชีวิต (อ้างอิงประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ ฉบับที่ 172)
- 200,000 บาทหลัง สำหรับเบี้ยประกันชีวิตแบบบำนาญ โดยต้องไม่เกิน 15% ของเงินได้พึงประเมิน
(อ้างอิงประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ ฉบับที่ 194 และฉบับที่ 462)
ทั้งนี้เมื่อรวมกับเงินที่จ่ายเข้ากองทุนสำรองเลี้ยงชีพ / กบข. / กองทุนสงเคราะห์ครูโรงเรียนเอกชน / กอช. / RMF แล้ว ต้องไม่เกิน 500,000 บาท (อ้างอิงกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร)
บทความประกันบำนาญ ที่คุณอาจสนใจ